


Casa própria: análise do orçamento ajuda a definir quanto financiar
Em entrevista à Rádio Cultura, Luana Vargas, do Sicredi, explicou opções para comprar ou construir e as condições para usar o FGTS.

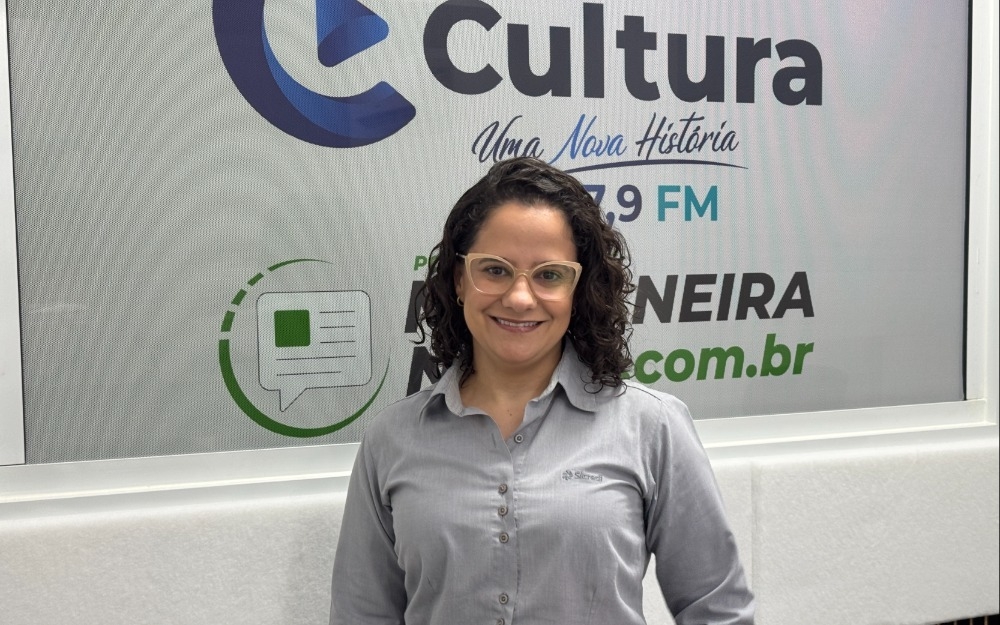
Conhecer a capacidade de pagamento antes de escolher a casa ajuda a definir o valor do imóvel e as condições do financiamento. Essa foi a principal orientação de Luana Vargas, gerente de negócios pessoa física da Sicredi Vanguarda PR/SP/RJ, durante entrevista ao Central da Manhã, nesta terça-feira (22).
Segundo ela, a análise inicial considera a renda, os compromissos financeiros já assumidos e o valor que pode ser destinado às parcelas. Com essas informações, o interessado consegue procurar um imóvel dentro das possibilidades do orçamento.
“Muitas vezes as pessoas acabam procurando a casa primeiro, sem saber das condições”, afirmou.
Luana explicou que essa conversa pode começar antes mesmo de o interessado ser associado à cooperativa. A contratação, porém, depende da associação e da aprovação das etapas de análise de crédito e do imóvel.
As possibilidades apresentadas na entrevista incluem a compra de uma residência nova ou usada, a construção e a aquisição do terreno vinculada à obra. A cooperativa também informa que dispõe de financiamento para terrenos, conforme os requisitos da operação.
Para a gerente, a decisão também precisa considerar os planos da família, como a intenção de permanecer na cidade e a capacidade de assumir um compromisso de longo prazo.
“A compra do imóvel não pode se tornar um pesadelo”, disse.
O saldo do Fundo de Garantia do Tempo de Serviço pode ajudar na entrada da casa própria, desde que o trabalhador e o imóvel atendam às regras de utilização.
“Tem a possibilidade, sim. Claro que ele tem várias regras”, explicou Luana ao responder sobre o FGTS.
Entre os requisitos para usar o fundo na aquisição de moradia estão pelo menos três anos de trabalho sob o regime do FGTS, somados os períodos consecutivos ou não, e o enquadramento do imóvel como residência destinada à moradia do trabalhador.
Também existem restrições relacionadas à existência de outro financiamento ativo no Sistema Financeiro da Habitação e à propriedade de outro imóvel residencial no município de residência ou trabalho, incluindo municípios vizinhos e integrantes da mesma região metropolitana.
A possibilidade de financiar somente um terreno exige uma distinção: o uso do FGTS para aquisição de terreno deve estar vinculado à construção da moradia. A compra isolada de um lote não permite a utilização do fundo nessa modalidade.
Durante a entrevista, Luana reforçou que a simulação deve anteceder a decisão de compra. A análise permite conhecer as condições possíveis e organizar o planejamento antes de assumir o financiamento.
“Eu acho que o planejamento é tudo”, afirmou.