


ANTT discute regras para calcular impacto da reforma tributária nos pedágios
Proposta prevê compensações nos contratos de concessão em 2027 e 2028, considerando mudanças nos tributos e redução de custos.

Por Larissa Parizotto | Redação
Fonte: Agência Nacional de Transportes Terrestres
Postado: há 2 horas
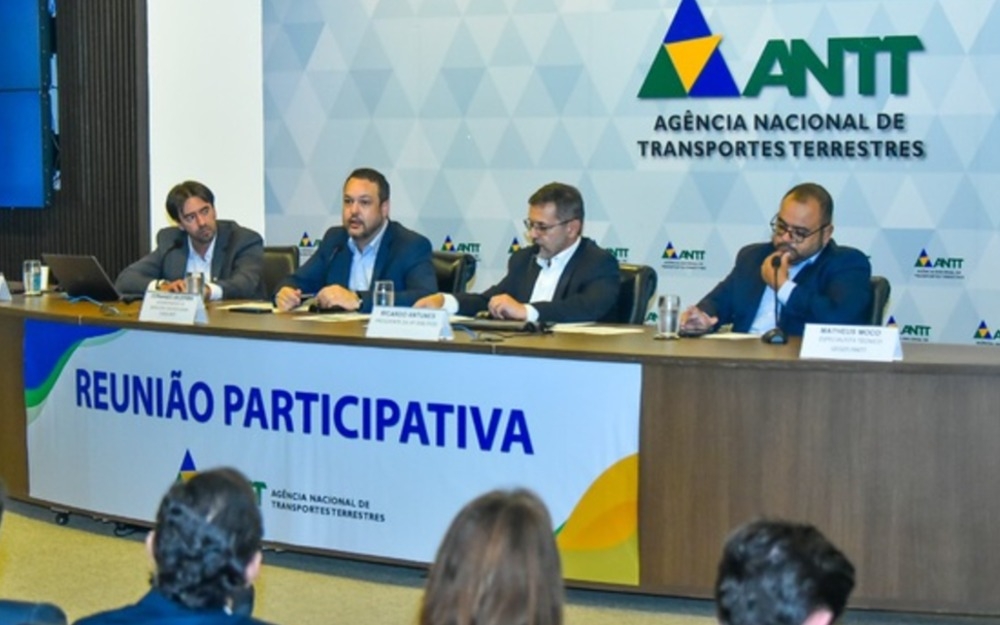
A Agência Nacional de Transportes Terrestres (ANTT) realizou, nesta quinta-feira (22), a Reunião Participativa nº 08/2026, com o objetivo de colher contribuições sobre a proposta de Instrução Normativa que estabelece uma metodologia para apurar e recompor, de forma cautelar, os impactos econômico-financeiros decorrentes da Reforma Tributária do Consumo nos contratos de concessão de exploração da infraestrutura rodoviária sob gestão da Agência, referentes aos anos-calendário de 2027 e 2028.
A proposta tem caráter transitório e busca estabelecer critérios padronizados para mensurar os efeitos da transição do atual sistema tributário para o novo modelo, permitindo uma resposta tempestiva aos impactos identificados e contribuindo para a preservação do equilíbrio econômico-financeiro dos contratos.
Participaram da reunião representantes da Superintendência de Infraestrutura Rodoviária (SUROD), além do superintendente da área, Fernando Bezerra.
Durante a reunião, Fernando Bezerra, destacou os impactos da Reforma Tributária sobre a tributação de bens e serviços e a importância da transparência e da previsibilidade para o setor regulado.
“A Reforma Tributária é um marco importante para o sistema tributário brasileiro e terá impacto sobre bens e serviços. Por isso, é fundamental trabalhar com transparência e garantir previsibilidade para o setor”, reforçou.
Metodologia de apuração
A proposta tem como foco identificar o efeito econômico líquido diretamente atribuível à Reforma Tributária sobre a receita tarifária e os custos operacionais (OPEX) das concessionárias. Para isso, serão comparados os resultados estimados com base nas regras tributárias atuais e aqueles projetados com a implementação da Contribuição sobre Bens e Serviços (CBS), considerando a mesma receita bruta de referência.
O cálculo também considera possíveis economias em despesas operacionais elegíveis e passíveis de auditoria, como gastos com conservação, serviços de terceiros e insumos operacionais. Nesta etapa, não estão incluídos os investimentos em bens de capital (CAPEX) nem as receitas não tarifárias das concessionárias.
A metodologia prevê que o impacto líquido seja calculado a partir da variação da receita líquida, descontadas as economias obtidas nos custos operacionais elegíveis. Sobre o resultado apurado, a proposta apresentada pela Agência estabelece uma recomposição inicial de 60%, como limitador prudencial.
A aplicação será simétrica, ou seja, poderá resultar em ajustes favoráveis tanto às concessionárias quanto ao Poder Concedente, conforme os efeitos econômicos identificados.
O percentual inicial permitirá uma recomposição cautelar, enquanto o saldo remanescente será objeto de reconciliação posterior para a definição dos ajustes definitivos.
A recomposição poderá ser implementada por meio de alterações na tarifa de pedágio, durante a revisão ordinária, com ajustes na tarifa básica do fluxo de caixa original ou por meio do Fator C.
Além disso, a proposta também prevê mecanismos relacionados às contas da concessão, como a transferência de valores ou a movimentação em contas vinculadas, conforme as condições aplicáveis a cada contrato.